
ನೀವು ಎಂದಾದರೂ ಆನ್ಲೈನ್ನಲ್ಲಿ ಏನನ್ನಾದರೂ ಖರೀದಿಸಲು ಬಯಸಿದ್ದೀರಾ ಆದರೆ ನಿಮ್ಮ ಬ್ಯಾಂಕಿನಲ್ಲಿ ಸಾಕಷ್ಟು ಹಣವಿಲ್ಲವೇ?
ಆ ಕ್ಷಣದಲ್ಲಿ ಖಾತೆ?
₹2,000 ಮೌಲ್ಯದ ಒಂದು ಜೋಡಿ ಶೂಗಳು ಅಥವಾ ನೀವು ಬಹಳ ದಿನಗಳಿಂದ ಬಯಸುತ್ತಿದ್ದ ಸ್ಮಾರ್ಟ್ಫೋನ್ ಪರಿಕರವನ್ನು ಕಂಡುಕೊಂಡಿದ್ದನ್ನು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ. ಚೆಕ್ಔಟ್ನಲ್ಲಿ, “ಈಗ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ” ಎಂಬ ಆಯ್ಕೆಯನ್ನು ನೀವು ಗಮನಿಸುತ್ತೀರಿ. ಇದು ಉತ್ಪನ್ನವನ್ನು ತಕ್ಷಣವೇ ಖರೀದಿಸಲು ಮತ್ತು ನಂತರ ಮೊತ್ತವನ್ನು ಪಾವತಿಸಲು ನಿಮಗೆ ಅನುಮತಿಸುತ್ತದೆ.
ಅದು ಅನುಕೂಲಕರವೆನಿಸುತ್ತದೆ, ಅಲ್ಲವೇ?
ಬಡ್ಡಿರಹಿತ ಖರೀದಿಯ ಹಿಂದೆ ಅಡಗಿರುವ ಶುಲ್ಕಗಳು ಯಾವುವು?
ನೀವು ಸಂಪೂರ್ಣ ಮೊತ್ತವನ್ನು ತಕ್ಷಣವೇ ಪಾವತಿಸಬೇಕಾಗಿಲ್ಲ. ಕೆಲವು ಸೇವೆಗಳು ಸೀಮಿತ ಅವಧಿಗೆ ಶೂನ್ಯ ಬಡ್ಡಿ ಅಥವಾ ಬಡ್ಡಿರಹಿತ ಪಾವತಿಗಳನ್ನು ಸಹ ಜಾಹೀರಾತು ಮಾಡುತ್ತವೆ.
ಆದರೆ ಇಲ್ಲಿ ಯೋಚಿಸಲು ಯೋಗ್ಯವಾದ ವಿಷಯವಿದೆ: ಇಂದು ಏನನ್ನಾದರೂ ಖರೀದಿಸಲು ನಿಮ್ಮ ಬಳಿ ಸಾಕಷ್ಟು ಹಣವಿಲ್ಲದಿದ್ದರೆ, ಪಾವತಿಯನ್ನು ಮುಂದೂಡುವುದರಿಂದ ನಿಮ್ಮ ಆರ್ಥಿಕ ಸಮಸ್ಯೆ ಪರಿಹಾರವಾಗುತ್ತದೆಯೇ?
BNPL ಅನ್ನು ಸರಿಯಾಗಿ ನಿರ್ವಹಿಸಿದಾಗ ಉಪಯುಕ್ತವಾಗಬಹುದು, ಆದರೆ ಇದು ಅನಗತ್ಯ ಖರ್ಚು, ತಪ್ಪಿದ ಪಾವತಿಗಳು ಮತ್ತು ಸಾಲವನ್ನು ಪ್ರೋತ್ಸಾಹಿಸಬಹುದು.
ಈ ಲೇಖನದಲ್ಲಿ, ಭಾರತದಲ್ಲಿ ಈಗಲೇ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ, ಅದರ ಪ್ರಯೋಜನಗಳು, ಗುಪ್ತ ಅಪಾಯಗಳು ಮತ್ತು ಅದು ನಿಮಗೆ ಉತ್ತಮ ಆರ್ಥಿಕ ಆಯ್ಕೆಯಾಗಿದೆಯೇ ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳೋಣ.
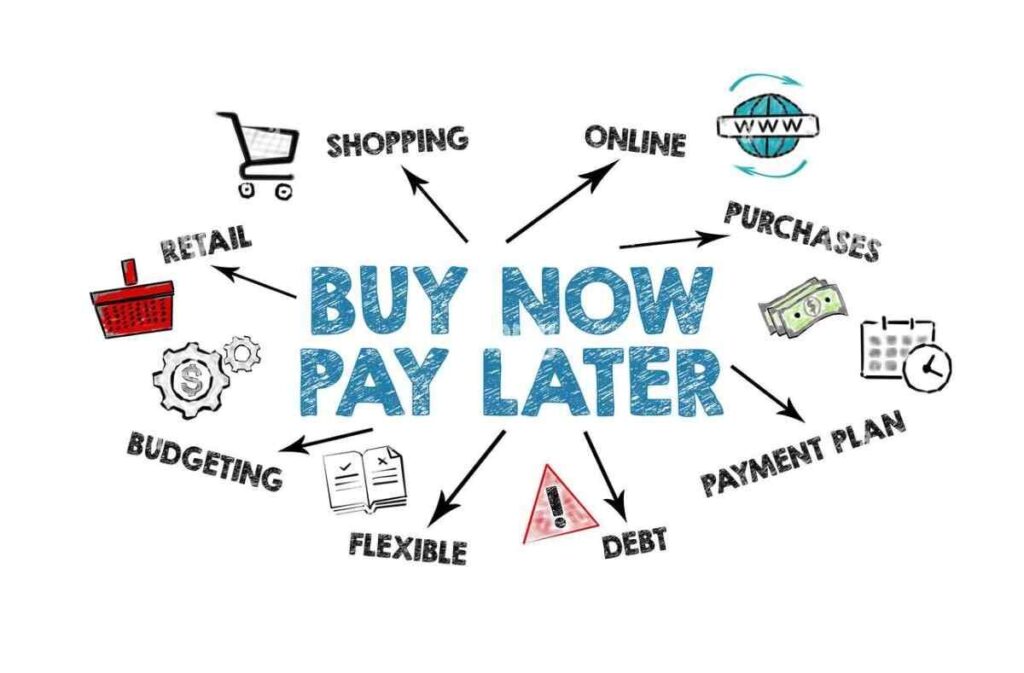
ಈಗ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ (BNPL) ಎಂದರೇನು?
ಈಗಲೇ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ ಎಂಬುದು ಅಲ್ಪಾವಧಿಯ ಕ್ರೆಡಿಟ್ ಸೌಲಭ್ಯವಾಗಿದ್ದು, ಗ್ರಾಹಕರು ಉತ್ಪನ್ನಗಳು ಅಥವಾ ಸೇವೆಗಳನ್ನು ತಕ್ಷಣವೇ ಖರೀದಿಸಲು ಮತ್ತು ನಂತರ ಮೊತ್ತವನ್ನು ಮರುಪಾವತಿಸಲು ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ.
ಚೆಕ್ಔಟ್ ಸಮಯದಲ್ಲಿ ಪೂರ್ಣ ಮೊತ್ತವನ್ನು ಪಾವತಿಸುವ ಬದಲು, ನೀವು ಬ್ಯಾಂಕ್, NBFC ಅಥವಾ ಇನ್ನೊಂದು ಅರ್ಹ ಸಾಲ ವ್ಯವಸ್ಥೆಯಿಂದ ಕ್ರೆಡಿಟ್ ಪಡೆಯುತ್ತೀರಿ.
ಉದಾಹರಣೆಗೆ, ನೀವು BNPL ಸೌಲಭ್ಯವನ್ನು ಬಳಸಿಕೊಂಡು ₹3,000 ಮೌಲ್ಯದ ಉತ್ಪನ್ನವನ್ನು ಖರೀದಿಸುತ್ತೀರಿ ಎಂದು ಊಹಿಸಿ. ಪೂರೈಕೆದಾರರ ಮರುಪಾವತಿ ನಿಯಮಗಳನ್ನು ಅವಲಂಬಿಸಿ, ನಿಮಗೆ ಇವುಗಳನ್ನು ಮಾಡಲು ಅನುಮತಿಸಬಹುದು:
- 15 ಅಥವಾ 30 ದಿನಗಳ ನಂತರ ಸಂಪೂರ್ಣ ಮೊತ್ತವನ್ನು ಪಾವತಿಸಿ.
- ಬಹು ಕಂತುಗಳಲ್ಲಿ ಮೊತ್ತವನ್ನು ಮರುಪಾವತಿಸಿ.
- ಅರ್ಹವಾದ EMI ಮರುಪಾವತಿ ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿ.
ನಿಖರವಾದ ಮರುಪಾವತಿ ಅವಧಿ, ಬಡ್ಡಿ ದರ ಮತ್ತು ಶುಲ್ಕಗಳು ಸಾಲದಾತ ಮತ್ತು ನಿರ್ದಿಷ್ಟ ಉತ್ಪನ್ನವನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕಾದ ಮುಖ್ಯ ವಿಷಯವೆಂದರೆ BNPL ಉಚಿತ ಹಣವಲ್ಲ. ಇದು ಒಂದು ರೀತಿಯ ಸಾಲ, ಮತ್ತು ಅದನ್ನು ಮರುಪಾವತಿಸುವ ಜವಾಬ್ದಾರಿ ನಿಮ್ಮ ಮೇಲಿದೆ.
ಭಾರತದಲ್ಲಿ BNPL ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ?
ಪ್ರಕ್ರಿಯೆಯು ಸಾಮಾನ್ಯವಾಗಿ ಸರಳವಾಗಿದೆ.
- ನೀವು ಆನ್ಲೈನ್ ಶಾಪಿಂಗ್ ಪ್ಲಾಟ್ಫಾರ್ಮ್ನಿಂದ ಉತ್ಪನ್ನವನ್ನು ಆಯ್ಕೆ ಮಾಡಿ.
- ಚೆಕ್ಔಟ್ ಸಮಯದಲ್ಲಿ, ನೀವು BNPL ಪಾವತಿ ಆಯ್ಕೆಯನ್ನು ಆರಿಸಿಕೊಳ್ಳಿ.
- ಪೂರೈಕೆದಾರರು ನಿಮ್ಮ ಅರ್ಹತೆಯನ್ನು ಪರಿಶೀಲಿಸುತ್ತಾರೆ ಮತ್ತು ಕ್ರೆಡಿಟ್ ಮೌಲ್ಯಮಾಪನವನ್ನು ನಡೆಸಬಹುದು.
- ಅನುಮೋದನೆ ದೊರೆತರೆ, ಕ್ರೆಡಿಟ್ ಸೌಲಭ್ಯವನ್ನು ಬಳಸಿಕೊಂಡು ಖರೀದಿಯನ್ನು ಪೂರ್ಣಗೊಳಿಸಲಾಗುತ್ತದೆ.
- ನೀವು ಮರುಪಾವತಿ ದಿನಾಂಕ ಅಥವಾ ಕಂತು ವೇಳಾಪಟ್ಟಿಯನ್ನು ಸ್ವೀಕರಿಸುತ್ತೀರಿ.
- ನೀವು ಒಪ್ಪಿದ ನಿಯಮಗಳ ಪ್ರಕಾರ ಮೊತ್ತವನ್ನು ಮರುಪಾವತಿಸುತ್ತೀರಿ.
ಕೆಲವು ಪೂರೈಕೆದಾರರು ಗುರುತಿನ ಪರಿಶೀಲನೆ, ಮೊಬೈಲ್ ಸಂಖ್ಯೆ, ಪ್ಯಾನ್ ವಿವರಗಳು ಅಥವಾ ಇತರ ಮಾಹಿತಿಯನ್ನು ಕೇಳಬಹುದು.
ಅನುಮೋದನೆ ಖಾತರಿಯಿಲ್ಲ ಎಂಬುದನ್ನು ನೆನಪಿಡಿ. ಅರ್ಹತಾ ಅವಶ್ಯಕತೆಗಳು ಸಾಲದಾತರಿಂದ ಸಾಲದಾತರಿಗೆ ಭಿನ್ನವಾಗಿರುತ್ತವೆ.
ನಿಜ ಜೀವನದ ಉದಾಹರಣೆ: BNPL ನಿಮ್ಮ ಮಾಸಿಕ ಬಜೆಟ್ ಮೇಲೆ ಹೇಗೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ
ಒಂದು ಕಾಲ್ಪನಿಕ ಸನ್ನಿವೇಶವನ್ನು ಪರಿಗಣಿಸೋಣ.
ರಾಹುಲ್ ತಿಂಗಳಿಗೆ ₹18,000 ಸಂಪಾದಿಸುತ್ತಾನೆ. ಬಾಡಿಗೆ, ಆಹಾರ, ಸಾರಿಗೆ ಮತ್ತು ಕುಟುಂಬದ ಖರ್ಚುಗಳನ್ನು ಅವನು ನಿರ್ವಹಿಸಬೇಕಾಗುತ್ತದೆ.
ಒಂದು ಸಂಜೆ, ಅವನು ₹4,000 ಮೌಲ್ಯದ ಸ್ಮಾರ್ಟ್ ವಾಚ್ ಅನ್ನು ನೋಡುತ್ತಾನೆ. ಅವನ ಬಳಿ ಸಾಕಷ್ಟು ಹಣ ಲಭ್ಯವಿಲ್ಲ, ಆದ್ದರಿಂದ ಅವನು BNPL ಅನ್ನು ಆರಿಸಿಕೊಳ್ಳುತ್ತಾನೆ ಏಕೆಂದರೆ ವೇದಿಕೆಯು ಬಡ್ಡಿರಹಿತ ಮರುಪಾವತಿ ಆಯ್ಕೆಯನ್ನು ನೀಡುತ್ತದೆ.
ಬಿಎನ್ಪಿಎಲ್ ಸಮಸ್ಯೆಯಾಗುವುದು ಇಲ್ಲಿಯೇ.
ಸಮಸ್ಯೆಯು ಅಗತ್ಯವಾಗಿ ಪಾವತಿ ಸೌಲಭ್ಯದಲ್ಲೇ ಅಲ್ಲ. ಒಟ್ಟು ಮರುಪಾವತಿ ಬಾಧ್ಯತೆಯನ್ನು ಲೆಕ್ಕಿಸದೆ ಹಲವಾರು ಖರೀದಿಗಳನ್ನು ಮಾಡುವುದೇ ಸಮಸ್ಯೆಯಾಗಿದೆ.
ಗಮನಿಸಿ: ರಾಹುಲ್ ಒಂದು ವಿವರಣಾತ್ಮಕ ಉದಾಹರಣೆ, ದಾಖಲಿತ ವೈಯಕ್ತಿಕ ಗ್ರಾಹಕ ಅನುಭವವಲ್ಲ.
ಈಗ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ ಪ್ರಯೋಜನಗಳು
BNPL ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಕೆಟ್ಟದ್ದಲ್ಲ. ಜವಾಬ್ದಾರಿಯುತವಾಗಿ ಬಳಸಿದಾಗ ಅದು ಕೆಲವು ಪ್ರಾಯೋಗಿಕ ಪ್ರಯೋಜನಗಳನ್ನು ನೀಡುತ್ತದೆ.
1. ತಕ್ಷಣದ ಖರೀದಿ ಅನುಕೂಲ
ನೀವು ಸೌಲಭ್ಯಕ್ಕೆ ಅರ್ಹತೆ ಪಡೆದಿದ್ದರೆ, ಸಂಪೂರ್ಣ ಮೊತ್ತವನ್ನು ತಕ್ಷಣವೇ ಪಾವತಿಸದೆ ನೀವು ಅಗತ್ಯ ಉತ್ಪನ್ನವನ್ನು ಖರೀದಿಸಬಹುದು.
2. ಹೊಂದಿಕೊಳ್ಳುವ ಮರುಪಾವತಿ ಆಯ್ಕೆಗಳು
ಕೆಲವು ಪೂರೈಕೆದಾರರು ತಮ್ಮ ನಿಯಮಗಳನ್ನು ಅವಲಂಬಿಸಿ ಕಡಿಮೆ ಮರುಪಾವತಿ ಅವಧಿಗಳು ಅಥವಾ ಕಂತು ಆಯ್ಕೆಗಳನ್ನು ನೀಡುತ್ತಾರೆ.
3. ಯೋಜಿತ ವೆಚ್ಚಗಳಿಗೆ ಉಪಯುಕ್ತ
ಮರುಪಾವತಿ ದಿನಾಂಕಕ್ಕೂ ಮೊದಲೇ ನಿಮಗೆ ಹಣ ಬಂದಿದ್ದರೆ, ಸ್ಪಷ್ಟವಾಗಿ ಅರ್ಥವಾಗುವ ಅಲ್ಪಾವಧಿಯ ಕ್ರೆಡಿಟ್ ಸೌಲಭ್ಯವು ಪಾವತಿ ಸಮಯವನ್ನು ನಿರ್ವಹಿಸಲು ಸಹಾಯ ಮಾಡಬಹುದು.
4. ಸರಳ ಡಿಜಿಟಲ್ ಪ್ರಕ್ರಿಯೆ
ಅನೇಕ BNPL ಸೇವೆಗಳು ಸಾಂಪ್ರದಾಯಿಕ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅಗತ್ಯವಿಲ್ಲದೇ ಡಿಜಿಟಲ್ ಅಪ್ಲಿಕೇಶನ್ ಮತ್ತು ಚೆಕ್ಔಟ್ ಪ್ರಕ್ರಿಯೆಯನ್ನು ನೀಡುತ್ತವೆ.
ಆದಾಗ್ಯೂ, ಅನುಕೂಲತೆಯನ್ನು ಎಂದಿಗೂ ಕೈಗೆಟುಕುವಿಕೆಯೊಂದಿಗೆ ಗೊಂದಲಗೊಳಿಸಬಾರದು.
ನೀವು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕಾದ BNPL ನ ಗುಪ್ತ ಅಪಾಯಗಳು
ಇದು ಪ್ರತಿಯೊಬ್ಬ ಮೊದಲ ಬಾರಿಗೆ BNPL ಬಳಕೆದಾರರು ಎಚ್ಚರಿಕೆಯಿಂದ ಓದಬೇಕಾದ ವಿಭಾಗವಾಗಿದೆ.
1. ತಡವಾಗಿ ಪಾವತಿ ಶುಲ್ಕಗಳು
ಬಡ್ಡಿ ರಹಿತ ಕೊಡುಗೆ ಎಂದರೆ ಯಾವುದೇ ಶುಲ್ಕಗಳಿಲ್ಲ ಎಂದರ್ಥವಲ್ಲ. ನೀವು ಪಾವತಿಯ ಗಡುವನ್ನು ತಪ್ಪಿಸಿಕೊಂಡರೆ, ಸಾಲದಾತರು ಒಪ್ಪಂದದ ಪ್ರಕಾರ ತಡವಾಗಿ ಪಾವತಿ ಶುಲ್ಕಗಳು ಅಥವಾ ಇತರ ಅನ್ವಯವಾಗುವ ಶುಲ್ಕಗಳನ್ನು ವಿಧಿಸಬಹುದು. ಕೊಡುಗೆಯನ್ನು ಸ್ವೀಕರಿಸುವ ಮೊದಲು ಯಾವಾಗಲೂ ಮರುಪಾವತಿ ನಿಯಮಗಳನ್ನು ಓದಿ.
2. ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮೇಲೆ ಪರಿಣಾಮ
ಕೆಲವು BNPL ಸೌಲಭ್ಯಗಳನ್ನು ಕ್ರೆಡಿಟ್ ಉತ್ಪನ್ನಗಳಾಗಿ ರಚಿಸಲಾಗಿದೆ ಮತ್ತು ಕ್ರೆಡಿಟ್ ಮಾಹಿತಿ ಕಂಪನಿಗಳಿಗೆ ವರದಿ ಮಾಡಬಹುದು. RBI ನ ಡಿಜಿಟಲ್ ಸಾಲ ಚೌಕಟ್ಟಿನ ಅಡಿಯಲ್ಲಿ, ಡಿಜಿಟಲ್ ಪ್ಲಾಟ್ಫಾರ್ಮ್ಗಳ ಮೂಲಕ ಸಾಲ ನೀಡುವುದು ಮತ್ತು ರಚನಾತ್ಮಕ ಮುಂದೂಡಲ್ಪಟ್ಟ-ಪಾವತಿ ಕ್ರೆಡಿಟ್ ಉತ್ಪನ್ನಗಳನ್ನು ಅನ್ವಯಿಸುವಂತೆ ನಿಯಂತ್ರಿತ ಸಂಸ್ಥೆಗಳು ಕ್ರೆಡಿಟ್ ಮಾಹಿತಿ ಕಂಪನಿಗಳಿಗೆ ವರದಿ ಮಾಡಬೇಕು. ವರದಿ ಮಾಡಬಹುದಾದ ಕ್ರೆಡಿಟ್ ಸೌಲಭ್ಯದಲ್ಲಿ ಪಾವತಿಗಳನ್ನು ಕಳೆದುಕೊಂಡಿರುವುದು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸದ ಮೇಲೆ ನಕಾರಾತ್ಮಕ ಪರಿಣಾಮ ಬೀರಬಹುದು. ಸಣ್ಣ BNPL ಖರೀದಿಯು ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಿಗೆ ಅಗೋಚರವಾಗಿ ಉಳಿಯುತ್ತದೆ ಎಂದು ಭಾವಿಸಬೇಡಿ.
3. ಅತಿಯಾಗಿ ಖರ್ಚು ಮಾಡುವುದು
ನೀವು ತಕ್ಷಣ ಪಾವತಿಸಬೇಕಾಗಿಲ್ಲದಿದ್ದಾಗ, ಖರ್ಚು ಮಾಡುವುದು ಸುಲಭವೆನಿಸಬಹುದು. ಪಾವತಿ ಮುಂದೂಡಲ್ಪಟ್ಟ ಕಾರಣ ನಿಮಗೆ ನಿಜವಾಗಿಯೂ ಅಗತ್ಯವಿಲ್ಲದ ವಸ್ತುಗಳನ್ನು ನೀವು ಖರೀದಿಸಬಹುದು. ಕಾಲಾನಂತರದಲ್ಲಿ, ಹಲವಾರು ಸಣ್ಣ ಖರೀದಿಗಳು ದೊಡ್ಡ ಮರುಪಾವತಿ ಹೊರೆಯಾಗಬಹುದು.
4. ಬಹು ಮರುಪಾವತಿ ದಿನಾಂಕಗಳು
ವಿವಿಧ BNPL ಸೇವೆಗಳನ್ನು ಬಳಸುವುದರಿಂದ ಪಾವತಿ ಗಡುವನ್ನು ನೆನಪಿಟ್ಟುಕೊಳ್ಳುವುದು ಕಷ್ಟವಾಗಬಹುದು. ಒಂದು ತಪ್ಪಿದ ಪಾವತಿಯು ಹೆಚ್ಚುವರಿ ಶುಲ್ಕಗಳು ಮತ್ತು ಕ್ರೆಡಿಟ್-ಸಂಬಂಧಿತ ಪರಿಣಾಮಗಳಿಗೆ ಕಾರಣವಾಗಬಹುದು.
5. ಡೇಟಾ ಗೌಪ್ಯತೆ ಮತ್ತು ವಂಚನೆ ಅಪಾಯಗಳು
BNPL ಅಪ್ಲಿಕೇಶನ್ ಬಳಸುವ ಮೊದಲು, ಅದು ಯಾವ ವೈಯಕ್ತಿಕ ಮಾಹಿತಿಯನ್ನು ಸಂಗ್ರಹಿಸುತ್ತದೆ ಮತ್ತು ಆ ಮಾಹಿತಿಯನ್ನು ಹೇಗೆ ಬಳಸಲಾಗುತ್ತದೆ ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ. ನಿಮ್ಮ ಫೋನ್ ಸಂಪರ್ಕಗಳು, ಸಂದೇಶಗಳು ಅಥವಾ ಇತರ ವೈಯಕ್ತಿಕ ಮಾಹಿತಿಗೆ ಅನಗತ್ಯ ಪ್ರವೇಶವನ್ನು ಕೋರುವ ಅಪರಿಚಿತ ಸಾಲದ ಅರ್ಜಿಗಳು, ಅನುಮಾನಾಸ್ಪದ ಲಿಂಕ್ಗಳು ಮತ್ತು ಸೇವೆಗಳನ್ನು ತಪ್ಪಿಸಿ.
ಭಾರತದಲ್ಲಿ ಆರ್ಬಿಐ ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ ಬಿಎನ್ಪಿಎಲ್ ಸುರಕ್ಷಿತವೇ?
ಭಾರತವು ಡಿಜಿಟಲ್ ಸಾಲಕ್ಕಾಗಿ ನಿಯಂತ್ರಕ ಚೌಕಟ್ಟನ್ನು ಹೊಂದಿದೆ.
ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್, ಮೇ 8, 2025 ರಂದು RBI (ಡಿಜಿಟಲ್ ಸಾಲ) ನಿರ್ದೇಶನಗಳು, 2025 ಅನ್ನು ಹೊರಡಿಸಿತು.
ಈ ನಿರ್ದೇಶನಗಳು ಡಿಜಿಟಲ್ ಸಾಲ, ಸಾಲದ ವೆಚ್ಚಗಳ ಬಹಿರಂಗಪಡಿಸುವಿಕೆ, ಡೇಟಾ ಗೌಪ್ಯತೆ, ಕುಂದುಕೊರತೆ ಪರಿಹಾರ ಮತ್ತು ಕ್ರೆಡಿಟ್ ವರದಿ ಮಾಡುವಿಕೆಯನ್ನು ಒಳಗೊಂಡ ಸಾಲಗಾರರ-ರಕ್ಷಣಾ ಅವಶ್ಯಕತೆಗಳನ್ನು ಒಳಗೊಂಡಿವೆ.
ಸಾಲಗಾರರು ತಿಳಿದುಕೊಳ್ಳಬೇಕಾದ ಕೆಲವು ಪ್ರಮುಖ ವಿಷಯಗಳು:
- ಸಾಲ ನೀಡುವವರ ಗುರುತನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ಬಹಿರಂಗಪಡಿಸಬೇಕು.
- ಸಾಲಗಾರರು ಅನ್ವಯವಾಗುವ ಸಾಲದ ನಿಯಮಗಳು ಮತ್ತು ವೆಚ್ಚದ ಬಹಿರಂಗಪಡಿಸುವಿಕೆಯನ್ನು ಪಡೆಯಬೇಕು.
- ಅನ್ವಯವಾಗುವಲ್ಲಿ ವಾರ್ಷಿಕ ಶೇಕಡಾವಾರು ದರ (APR) ಸೇರಿದಂತೆ ಡಿಜಿಟಲ್ ಸಾಲ ವೆಚ್ಚಗಳನ್ನು ಪಾರದರ್ಶಕವಾಗಿ ಬಹಿರಂಗಪಡಿಸಬೇಕು.
- ಅರ್ಹ ಡಿಜಿಟಲ್ ಸಾಲಗಳು ಅನ್ವಯವಾಗುವ ಕ್ರೆಡಿಟ್-ವರದಿ ಮಾಡುವ ಅವಶ್ಯಕತೆಗಳನ್ನು ಅನುಸರಿಸಬೇಕು.
- ಆರ್ಬಿಐನ ಅವಶ್ಯಕತೆಗಳಿಗೆ ಒಳಪಟ್ಟು, ವ್ಯಾಪ್ತಿಗೆ ಒಳಪಟ್ಟ ಡಿಜಿಟಲ್ ಸಾಲಗಳಿಗೆ ಕೂಲಿಂಗ್-ಆಫ್ ಅವಧಿಯನ್ನು ಒದಗಿಸಬೇಕು.
- ಸಾಲಗಾರರು ಕುಂದುಕೊರತೆ ಪರಿಹಾರ ಕಾರ್ಯವಿಧಾನಕ್ಕೆ ಪ್ರವೇಶವನ್ನು ಹೊಂದಿರಬೇಕು.
ಒಂದು ಪ್ರಮುಖ ಸ್ಪಷ್ಟೀಕರಣ: RBI ನಿಯಂತ್ರಣವು ಪ್ರತಿಯೊಂದು BNPL ಸೇವೆ ಅಥವಾ ಅಪ್ಲಿಕೇಶನ್ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಸುರಕ್ಷಿತವಾಗಿದೆ ಎಂದು ಅರ್ಥವಲ್ಲ. ನೀವು ಇನ್ನೂ ನಿಜವಾದ ಸಾಲದಾತ, ನಿಯಮಗಳು ಮತ್ತು ಸೇವೆಯ ಕಾನೂನುಬದ್ಧತೆಯನ್ನು ಪರಿಶೀಲಿಸಬೇಕು.
BNPL ಬಳಸುವ ಮೊದಲು ಪರಿಶೀಲಿಸಬೇಕಾದ 6 ವಿಷಯಗಳು
“ಈಗ ಖರೀದಿಸಿ”, “ನಂತರ ಚೆಕ್ಔಟ್ನಲ್ಲಿ ಪಾವತಿಸಿ” ಆಯ್ಕೆ ಮಾಡುವ ಮೊದಲು, ಈ ಪ್ರಶ್ನೆಗಳನ್ನು ನೀವೇ ಕೇಳಿಕೊಳ್ಳಿ:
- ನನಗೆ ಈ ಉತ್ಪನ್ನ ನಿಜವಾಗಿಯೂ ಅಗತ್ಯವಿದೆಯೇ?
- ನಾನು ಸಂಪೂರ್ಣ ಮೊತ್ತವನ್ನು ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಮರುಪಾವತಿಸಬಹುದೇ?
- ಯಾವುದೇ ಸಂಸ್ಕರಣಾ ಶುಲ್ಕ, ವಿಳಂಬ ಶುಲ್ಕ ಅಥವಾ ಬಡ್ಡಿ ಶುಲ್ಕವಿದೆಯೇ?
- ನಿಜವಾದ ಸಾಲದಾತ ಯಾರು?
- ಈ ಕ್ರೆಡಿಟ್ ಸೌಲಭ್ಯವನ್ನು ಕ್ರೆಡಿಟ್ ಬ್ಯೂರೋಗಳಿಗೆ ವರದಿ ಮಾಡಲಾಗುತ್ತದೆಯೇ?
- ಮರುಪಾವತಿ ದಿನಾಂಕವನ್ನು ನಾನು ತಪ್ಪಿಸಿಕೊಂಡರೆ ಏನಾಗುತ್ತದೆ?
ಈ ಪ್ರಶ್ನೆಗಳಿಗೆ ನೀವು ಉತ್ತರಿಸಲು ಸಾಧ್ಯವಾಗದಿದ್ದರೆ, ತಕ್ಷಣವೇ ಆಫರ್ ಅನ್ನು ಸ್ವೀಕರಿಸಬೇಡಿ. ಒಪ್ಪಂದವನ್ನು ಓದಲು ಕೆಲವು ನಿಮಿಷಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳಿ.
BNPL ಅನ್ನು ಯಾರು ಬಳಸಬೇಕು ಮತ್ತು ಯಾರು ತಪ್ಪಿಸಬೇಕು?
ಸ್ಥಿರ ಆದಾಯ ಹೊಂದಿರುವ, ಮರುಪಾವತಿ ನಿಯಮಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವ ಮತ್ತು ತಮ್ಮ ಬಜೆಟ್ಗೆ ಸರಿಹೊಂದುವ ಯೋಜಿತ ಖರೀದಿಗೆ ಸೌಲಭ್ಯವನ್ನು ಬಳಸುವ ಯಾರಿಗಾದರೂ BNPL ಸೂಕ್ತವಾಗಿರುತ್ತದೆ.
ಆದಾಗ್ಯೂ, ನೀವು ವಿಶೇಷವಾಗಿ ಜಾಗರೂಕರಾಗಿರಬೇಕು:
- ನೀವು ಈಗಾಗಲೇ ಬಾಕಿ ಇರುವ ಸಾಲಗಳನ್ನು ಹೊಂದಿದ್ದೀರಿ.
- ನೀವು ಮಾಸಿಕ ಖರ್ಚುಗಳನ್ನು ಪಾವತಿಸಲು ನಿಯಮಿತವಾಗಿ ಹೆಣಗಾಡುತ್ತೀರಿ.
- ಆನ್ಲೈನ್ ಶಾಪಿಂಗ್ ಅನ್ನು ನಿಯಂತ್ರಿಸುವುದು ನಿಮಗೆ ಕಷ್ಟವಾಗುತ್ತದೆ.
- ನೀವು ಒಂದು ಸಾಲವನ್ನು ಮರುಪಾವತಿಸಲು ಇನ್ನೊಂದನ್ನು ಬಳಸುತ್ತಿದ್ದೀರಿ.
- ನಿಮಗೆ ಸ್ಪಷ್ಟ ಮರುಪಾವತಿ ಯೋಜನೆ ಇಲ್ಲ.
ನೀವು ಈಗಾಗಲೇ ಆರ್ಥಿಕವಾಗಿ ತೊಂದರೆ ಅನುಭವಿಸುತ್ತಿದ್ದರೆ, ಇನ್ನೊಂದು ಕ್ರೆಡಿಟ್ ಸೌಲಭ್ಯವನ್ನು ಸೇರಿಸುವುದರಿಂದ ಪರಿಸ್ಥಿತಿ ಇನ್ನಷ್ಟು ಹದಗೆಡಬಹುದು.
ಈಗ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ ಎಂಬುದು ನಿಜವಾಗಿಯೂ ಯೋಗ್ಯವಾಗಿದೆಯೇ?
ನನ್ನ ಪ್ರಾಯೋಗಿಕ ದೃಷ್ಟಿಕೋನ ಇಲ್ಲಿದೆ.
BNPL ಪಾವತಿ ಅನುಕೂಲತೆಯಾಗಿದೆ, ಆದಾಯದ ಮೂಲವಲ್ಲ ಮತ್ತು ಖಂಡಿತವಾಗಿಯೂ ನಿಮ್ಮ ಖರೀದಿ ಶಕ್ತಿಯನ್ನು ಶಾಶ್ವತವಾಗಿ ಹೆಚ್ಚಿಸುವ ಮಾರ್ಗವಲ್ಲ.
ನೀವು ತಿಂಗಳಿಗೆ ₹15,000 ಅಥವಾ ₹20,000 ಗಳಿಸುತ್ತೀರಿ ಎಂದು ಭಾವಿಸೋಣ. ನೀವು ತಕ್ಷಣ ಪಾವತಿಸಬೇಕಾಗಿಲ್ಲದ ಕಾರಣ BNPL ಮೂಲಕ ₹5,000 ಮೌಲ್ಯದ ಏನನ್ನಾದರೂ ಖರೀದಿಸುವುದು ಕೈಗೆಟುಕುವಂತಿದೆ ಎಂದು ನೀವು ಭಾವಿಸಬಹುದು.
ಆದರೆ ನಿಮ್ಮ ಸಂಬಳ ಹೆಚ್ಚಿಲ್ಲ. ನಿಮ್ಮ ಖರ್ಚುಗಳು ಮಾಯವಾಗಿಲ್ಲ. ನೀವು ಭವಿಷ್ಯಕ್ಕೆ ಒಂದು ಪಾವತಿಯನ್ನು ಸರಿಸಿದ್ದೀರಿ.
ಅನೇಕ ಮೊದಲ ಬಾರಿಗೆ ಬಳಕೆದಾರರು ಕಡೆಗಣಿಸುವ ವಾಸ್ತವ ಅದು.
ನೀವು ಇಂದು ಏನನ್ನಾದರೂ ಪಡೆಯಲು ಸಾಧ್ಯವಾದರೆ ಮತ್ತು ಸರಿಯಾಗಿ ನಿಯಂತ್ರಿಸಲ್ಪಟ್ಟ ಕ್ರೆಡಿಟ್ ಸೌಲಭ್ಯವನ್ನು ಬಳಸಲು ನಿಜವಾದ ಕಾರಣವಿದ್ದರೆ, BNPL ಅನುಕೂಲಕರವಾಗಿರುತ್ತದೆ.
ಆದರೆ ನೀವು ಉತ್ಪನ್ನವನ್ನು ಖರೀದಿಸಲು ಸಾಧ್ಯವಾಗದ ಕಾರಣ ಅದನ್ನು ಬಳಸುತ್ತಿದ್ದರೆ, ಕಾಯುವುದನ್ನು ಪರಿಗಣಿಸಿ, ಹಣವನ್ನು ಉಳಿಸಿ ಮತ್ತು ನಂತರ ಖರೀದಿಸಿ.
ಕಾಯಬಹುದಾದ ಖರೀದಿಯು ಅನಗತ್ಯ ಆರ್ಥಿಕ ಒತ್ತಡವನ್ನು ಸೃಷ್ಟಿಸಲು ವಿರಳವಾಗಿ ಯೋಗ್ಯವಾಗಿರುತ್ತದೆ.
BNPL ಬಗ್ಗೆ ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು
1. ಭಾರತದಲ್ಲಿ ಈಗಲೇ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ ಸುರಕ್ಷಿತವೇ?
ಕಾನೂನುಬದ್ಧ ಸಾಲದಾತರ ಮೂಲಕ ನೀಡಿದಾಗ ಮತ್ತು ಜವಾಬ್ದಾರಿಯುತವಾಗಿ ಬಳಸಿದಾಗ ಅದು ಸುರಕ್ಷಿತವಾಗಿರುತ್ತದೆ. ಆದಾಗ್ಯೂ, ವಿಳಂಬ ಶುಲ್ಕಗಳು, ಕ್ರೆಡಿಟ್ ವರದಿ ಮಾಡುವಿಕೆ, ವಂಚನೆ ಮತ್ತು ಅಧಿಕ ಖರ್ಚು ಪ್ರಮುಖ ಅಪಾಯಗಳಾಗಿ ಉಳಿದಿವೆ.
2. BNPL ನಿಮ್ಮ CIBIL ಸ್ಕೋರ್ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆಯೇ?
ಅದು ಸಾಧ್ಯ. ಸೌಲಭ್ಯವು ವರದಿ ಮಾಡಬಹುದಾದ ಕ್ರೆಡಿಟ್ ಉತ್ಪನ್ನವಾಗಿದ್ದರೆ, ಅದರ ಮರುಪಾವತಿ ಇತಿಹಾಸವನ್ನು ಕ್ರೆಡಿಟ್ ಮಾಹಿತಿ ಕಂಪನಿಗಳೊಂದಿಗೆ ಹಂಚಿಕೊಳ್ಳಬಹುದು. ತಪ್ಪಿದ ಪಾವತಿಗಳು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸದ ಮೇಲೆ ನಕಾರಾತ್ಮಕ ಪರಿಣಾಮ ಬೀರಬಹುದು.
3. ಬಿಎನ್ಪಿಎಲ್ ನಿಜವಾಗಿಯೂ ಬಡ್ಡಿರಹಿತವೇ?
ಯಾವಾಗಲೂ ಅಲ್ಲ. ನಿರ್ದಿಷ್ಟ ಅವಧಿಯೊಳಗೆ ನೀವು ಮರುಪಾವತಿಸಿದರೆ ಕೆಲವು ಕೊಡುಗೆಗಳಿಗೆ ಬಡ್ಡಿ ಇರುವುದಿಲ್ಲ, ಆದರೆ ಇತರ ಶುಲ್ಕಗಳು ಅಥವಾ ಶುಲ್ಕಗಳು ಅನ್ವಯವಾಗಬಹುದು. ಒಪ್ಪಂದವನ್ನು ಪರಿಶೀಲಿಸಿ.
4. ನಾನು BNPL ಮರುಪಾವತಿ ಮಾಡದಿದ್ದರೆ ಏನಾಗುತ್ತದೆ?
ಸಾಲದಾತ ಮತ್ತು ಒಪ್ಪಂದವನ್ನು ಅವಲಂಬಿಸಿ, ನೀವು ತಡವಾಗಿ ಪಾವತಿ ಶುಲ್ಕಗಳು, ವಸೂಲಾತಿ ಚಟುವಟಿಕೆ ಮತ್ತು ಕ್ರೆಡಿಟ್ ವರದಿ ಮಾಡುವಿಕೆಯ ಋಣಾತ್ಮಕ ಪರಿಣಾಮಗಳನ್ನು ಎದುರಿಸಬಹುದು.
5. ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಿಂತ BNPL ಉತ್ತಮವೇ?
ಅಗತ್ಯವಾಗಿ ಅಲ್ಲ. ನಿರ್ಧರಿಸುವ ಮೊದಲು ಬಡ್ಡಿ, ಶುಲ್ಕಗಳು, ಮರುಪಾವತಿ ನಮ್ಯತೆ, ಕ್ರೆಡಿಟ್-ವರದಿ ಮಾಡುವ ವ್ಯವಸ್ಥೆಗಳು ಮತ್ತು ನಿಮ್ಮ ಖರ್ಚು ಅಭ್ಯಾಸಗಳನ್ನು ಹೋಲಿಕೆ ಮಾಡಿ.
6. ವಿದ್ಯಾರ್ಥಿಗಳು BNPL ಬಳಸಬೇಕೇ?
ವಿಶ್ವಾಸಾರ್ಹ ಆದಾಯದ ಮೂಲವಿಲ್ಲದ ವಿದ್ಯಾರ್ಥಿಗಳು ವಿಶೇಷವಾಗಿ ಜಾಗರೂಕರಾಗಿರಬೇಕು. ಅನಗತ್ಯ ಖರೀದಿಗಳಿಗಾಗಿ ಸಾಲ ಪಡೆಯುವುದು ಮರುಪಾವತಿ ಸಮಸ್ಯೆಗಳನ್ನು ಉಂಟುಮಾಡಬಹುದು.
ಅಂತಿಮ ಆಲೋಚನೆಗಳು
ಈಗಲೇ ಖರೀದಿಸಿ, ನಂತರ ಪಾವತಿಸಿ ಎಂಬುದು ಆರ್ಥಿಕ ಪವಾಡವೂ ಅಲ್ಲ ಅಥವಾ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಅಪಾಯಕಾರಿ ಉತ್ಪನ್ನವೂ ಅಲ್ಲ.
ಇದು ಕ್ರೆಡಿಟ್ ಸೌಲಭ್ಯ. ಇದರ ಉಪಯುಕ್ತತೆಯು ನೀವು ಅದನ್ನು ಹೇಗೆ ಬಳಸುತ್ತೀರಿ ಮತ್ತು ನೀವು ಅದನ್ನು ಮರುಪಾವತಿಸಬಹುದೇ ಎಂಬುದರ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
ಯಾವುದೇ BNPL ಕೊಡುಗೆಯನ್ನು ಸ್ವೀಕರಿಸುವ ಮೊದಲು, ಸಾಲದಾತರನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ, ಶುಲ್ಕಗಳನ್ನು ಓದಿ, ಮರುಪಾವತಿ ದಿನಾಂಕವನ್ನು ಪರಿಶೀಲಿಸಿ ಮತ್ತು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸದ ಮೇಲಿನ ಪರಿಣಾಮವನ್ನು ಪರಿಗಣಿಸಿ.
ಒಂದು ಸರಳ ನಿಯಮವನ್ನು ನೆನಪಿಡಿ: ಯಾರಾದರೂ ನಾಳೆ ನಿಮಗೆ ಹಣ ಪಾವತಿಸಲು ಅವಕಾಶ ನೀಡುತ್ತಾರೆ ಎಂಬ ಕಾರಣಕ್ಕಾಗಿ ಇಂದು ಏನನ್ನಾದರೂ ಖರೀದಿಸಬೇಡಿ.
ಆರ್ಥಿಕ ಶಿಸ್ತನ್ನು ಬೆಳೆಸುವುದು ಎಂದರೆ ನೀವು ಏನು ಖರೀದಿಸಬಹುದು ಮತ್ತು ನೀವು ನಿಜವಾಗಿಯೂ ಏನನ್ನು ನಿಭಾಯಿಸಬಲ್ಲಿರಿ ಎಂಬುದರ ನಡುವೆ ವ್ಯತ್ಯಾಸವನ್ನು ಕಲಿಯುವುದು.
ಹಕ್ಕು ನಿರಾಕರಣೆ
ಈ ಲೇಖನವು ಶೈಕ್ಷಣಿಕ ಮತ್ತು ಮಾಹಿತಿ ಉದ್ದೇಶಗಳಿಗಾಗಿ ಮಾತ್ರ. ಇದು ವೈಯಕ್ತಿಕ ಹಣಕಾಸು ಸಲಹೆಯನ್ನು ರೂಪಿಸುವುದಿಲ್ಲ. BNPL ನಿಯಮಗಳು, ಶುಲ್ಕಗಳು ಮತ್ತು ಅರ್ಹತೆಗಳು ಪೂರೈಕೆದಾರರಿಂದ ಪೂರೈಕೆದಾರರಿಗೆ ಭಿನ್ನವಾಗಿರುತ್ತವೆ. ಕ್ರೆಡಿಟ್ ಸೌಲಭ್ಯವನ್ನು ಬಳಸುವ ಮೊದಲು ಯಾವಾಗಲೂ ಸಾಲದಾತರ ಅಧಿಕೃತ ಒಪ್ಪಂದವನ್ನು ಓದಿ.