
ನೀವು ಎಂದಾದರೂ ವರ್ಷಕ್ಕೆ 3.6 ಲಕ್ಷ ಸಂಬಳ ನೀಡುವ ಉದ್ಯೋಗದ ಪ್ರಸ್ತಾಪವನ್ನು ಸ್ವೀಕರಿಸಿದ್ದೀರಿ, ಆದರೆ ನಿಮ್ಮ ಮಾಸಿಕ ಸಂಬಳ ನೀವು ನಿರೀಕ್ಷಿಸಿದ್ದಕ್ಕಿಂತ ತುಂಬಾ ಕಡಿಮೆಯಾಗಿದೆ ಎಂದು ಕಂಡುಕೊಂಡಿದ್ದೀರಾ? ಇದು ಗೊಂದಲಮಯವಾಗಿರಬಹುದು, ವಿಶೇಷವಾಗಿ ನೀವು ಹೊಸಬರಾಗಿದ್ದರೆ ಅಥವಾ ನಿಮ್ಮ ಮೊದಲ ಕೆಲಸಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುತ್ತಿದ್ದರೆ.
ಒಂದು ಕಂಪನಿಯು ನಿಮಗೆ ವಾರ್ಷಿಕ 4 ಲಕ್ಷ ರೂಪಾಯಿಗಳ ಪ್ಯಾಕೇಜ್ (LPA) ನೀಡುತ್ತದೆ ಎಂದು ಊಹಿಸಿ. 4 ಲಕ್ಷ ರೂಪಾಯಿಗಳನ್ನು 12 ರಿಂದ ಭಾಗಿಸಿದಾಗ ತಿಂಗಳಿಗೆ ಸುಮಾರು 33,333 ರೂಪಾಯಿಗಳು ಸಿಗುತ್ತವೆ. ಆದರೆ ಸಂಬಳ ಕ್ರೆಡಿಟ್ ಆದಾಗ, ನಿಮಗೆ ಕೇವಲ 27,000 ಅಥವಾ 28,000 ಮಾತ್ರ ಸಿಗಬಹುದು. ವ್ಯತ್ಯಾಸ ಎಲ್ಲಿಗೆ ಹೋಯಿತು?
CTC ನೋಡಿ ಕೆಲಸ ಒಪ್ಪಿಕೊಳ್ಳಬೇಡಿ!
ಇದಕ್ಕೆ ಉತ್ತರವು ಮೂರು ಪ್ರಮುಖ ಸಂಬಳ ಪದಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವಲ್ಲಿ ಅಡಗಿದೆ: CTC, ಒಟ್ಟು ಸಂಬಳ ಮತ್ತು ಕೈಯಿಂದ ಪಡೆಯುವ ಸಂಬಳ. ಅವು ವಿಭಿನ್ನ ಮೊತ್ತಗಳನ್ನು ಪ್ರತಿನಿಧಿಸುತ್ತವೆ. ವ್ಯತ್ಯಾಸವನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದರಿಂದ ಉದ್ಯೋಗಾವಕಾಶಗಳನ್ನು ಹೋಲಿಸಲು, ಸಂಬಳದ ಮಾತುಕತೆ ನಡೆಸಲು ಮತ್ತು ನಿಮ್ಮ ಬಜೆಟ್ ಅನ್ನು ಯೋಜಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
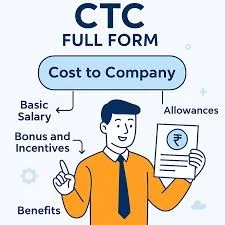
ಸಂಬಳದಲ್ಲಿ CTC ಎಂದರೇನು?
CTC ಎಂದರೆ ಕಾಸ್ಟ್ ಟು ಕಂಪನಿ. ಇದು ನಿಮ್ಮನ್ನು ನೇಮಿಸಿಕೊಳ್ಳಲು ಕಂಪನಿಯು ಮಾಡುವ ಒಟ್ಟು ವಾರ್ಷಿಕ ವೆಚ್ಚವನ್ನು ಪ್ರತಿನಿಧಿಸುತ್ತದೆ. ಒಂದು ಕಂಪನಿಯು 4 LPA ಪ್ಯಾಕೇಜ್ ಅನ್ನು ನೀಡಿದರೆ, ನಿಮ್ಮ ವಾರ್ಷಿಕ CTC ಸಾಮಾನ್ಯವಾಗಿ 4,00,000 ಆಗಿರುತ್ತದೆ.
ಆದಾಗ್ಯೂ, ಕಂಪನಿಯು ವರ್ಷದಲ್ಲಿ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ 4,00,000 ವರ್ಗಾಯಿಸುತ್ತದೆ ಎಂದು ಇದರ ಅರ್ಥವಲ್ಲ. ಉದ್ಯೋಗದಾತರ ವೇತನ ರಚನೆಯನ್ನು ಅವಲಂಬಿಸಿ, CTC ಮೂಲ ವೇತನ, ಭತ್ಯೆಗಳು, ಭವಿಷ್ಯ ನಿಧಿಗೆ (PF) ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆಗಳು, ಗ್ರಾಚ್ಯುಟಿ, ಬೋನಸ್ಗಳು, ವಿಮೆ ಮತ್ತು ಇತರ ಪ್ರಯೋಜನಗಳನ್ನು ಒಳಗೊಂಡಿರಬಹುದು.
ಒಟ್ಟು ಸಂಬಳ ಎಂದರೇನು?
ಒಟ್ಟು ಸಂಬಳವು ಸಾಮಾನ್ಯವಾಗಿ ನಿಮ್ಮ ಸಂಬಳದ ಗಳಿಕೆಯಾಗಿದ್ದು, ಉದ್ಯೋಗಿ ಕಡೆಯಿಂದ PF, ಅನ್ವಯವಾಗುವಲ್ಲಿ ವೃತ್ತಿಪರ ತೆರಿಗೆ ಮತ್ತು ಮೂಲದಲ್ಲಿ ಕಡಿತಗೊಳಿಸಲಾದ ಆದಾಯ ತೆರಿಗೆ (TDS) ನಂತಹ ಕಡಿತಗಳ ಮೊದಲು ಪಡೆಯಲಾಗುತ್ತದೆ. ಇದು ಸಾಮಾನ್ಯವಾಗಿ ಮೂಲ ವೇತನ ಮತ್ತು ಅನ್ವಯವಾಗುವ ನಗದು ಭತ್ಯೆಗಳನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ. ಉದ್ಯೋಗದಾತರ ವ್ಯಾಖ್ಯಾನವನ್ನು ಅವಲಂಬಿಸಿ, ಇದು ಬೋನಸ್ ಅಥವಾ ವೇರಿಯಬಲ್ ಪೇ ಅನ್ನು ಸಹ ಒಳಗೊಂಡಿರಬಹುದು.
ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ಮಾಸಿಕ ವೇತನ ರಚನೆ ಹೀಗಿದೆ ಎಂದು ಭಾವಿಸೋಣ:
ಮೂಲ ವೇತನ: 15,000
ಆಟ: 6,000
ಇತರ ಭತ್ಯೆಗಳು: 7,000
ನಿಮ್ಮ ಮಾಸಿಕ ಒಟ್ಟು ವೇತನ 15,000+6,000+7,00028,000. ಈ ಮೊತ್ತಗಳು 12 ತಿಂಗಳುಗಳವರೆಗೆ ಸ್ಥಿರವಾಗಿದ್ದರೆ, ವಾರ್ಷಿಕ ಒಟ್ಟು ವೇತನ 3,36,000.
ಮುಖ್ಯ: ಒಟ್ಟು ಸಂಬಳ ಮತ್ತು ಸಿಟಿಸಿಯನ್ನು ಪ್ರತಿಯೊಬ್ಬ ಉದ್ಯೋಗದಾತರು ಒಂದೇ ರೀತಿ ವ್ಯಾಖ್ಯಾನಿಸುವುದಿಲ್ಲ. ಉದ್ಯೋಗದಾತ ಪಿಎಫ್, ಗ್ರಾಚ್ಯುಟಿ, ವಿಮೆ ಮತ್ತು ವೇರಿಯಬಲ್ ಪೇ ಅನ್ನು ಹೇಳಲಾದ ಅಂಕಿಅಂಶಗಳಲ್ಲಿ ಸೇರಿಸಲಾಗಿದೆಯೇ ಎಂದು ನೋಡಲು ನಿಮ್ಮ ಆಫರ್ ಲೆಟರ್ ಅನ್ನು ಪರಿಶೀಲಿಸಿ.
ಕೈಯಲ್ಲಿರುವ ಸಂಬಳ ಎಂದರೇನು?
ಅನ್ವಯವಾಗುವ ಉದ್ಯೋಗಿ ಕಡೆಯಿಂದ ಕಡಿತಗೊಂಡ ನಂತರ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಜಮಾ ಮಾಡುವ ಮೊತ್ತವೇ ಇನ್-ಹ್ಯಾಂಡ್ ಸಂಬಳ. ಇದನ್ನು ಟೇಕ್-ಹೋಮ್ ಸಂಬಳ ಅಥವಾ ನಿವ್ವಳ ಸಂಬಳ ಎಂದೂ ಕರೆಯುತ್ತಾರೆ.
ಸಾಮಾನ್ಯ ಕಡಿತಗಳು ಅನ್ವಯವಾಗುವಲ್ಲಿ ಉದ್ಯೋಗಿ ಇಪಿಎಫ್ ಕೊಡುಗೆಗಳು, ರಾಜ್ಯ ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ ವೃತ್ತಿಪರ ತೆರಿಗೆ, ಅನ್ವಯಿಸಿದರೆ ಟಿಡಿಎಸ್ ಮತ್ತು ಕೆಲವು ವಿಮಾ ಕಂತುಗಳು ಅಥವಾ ಉದ್ಯೋಗಿ ಪ್ರಯೋಜನಗಳ ಕೊಡುಗೆಗಳಂತಹ ಇತರ ಅಧಿಕೃತ ಕಡಿತಗಳನ್ನು ಒಳಗೊಂಡಿರಬಹುದು.
ಸಿಟಿಸಿಯಿಂದ ಕೈಯಿಂದ ಸಂಬಳವನ್ನು ಹೇಗೆ ಲೆಕ್ಕ ಹಾಕುವುದು
ಹಂತ 1: ನಿಮ್ಮ ವಾರ್ಷಿಕ CTC ಪರಿಶೀಲಿಸಿ
ನಿಮ್ಮ ಕೊಡುಗೆ ಪತ್ರದಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ ಒಟ್ಟು ಪ್ಯಾಕೇಜ್ನೊಂದಿಗೆ ಪ್ರಾರಂಭಿಸಿ. ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ವಾರ್ಷಿಕ CTC 4,80,000 ಎಂದು ಊಹಿಸಿ.
ಹಂತ 2: ನಗದುರಹಿತ ಮತ್ತು ಷರತ್ತುಬದ್ಧ ಘಟಕಗಳನ್ನು ಗುರುತಿಸಿ
CTC ಉದ್ಯೋಗದಾತರ PF ಕೊಡುಗೆಗಳು, ಗ್ರಾಚ್ಯುಟಿ, ಆರೋಗ್ಯ ವಿಮಾ ಕಂತುಗಳು, ವಾರ್ಷಿಕ ಬೋನಸ್ಗಳು ಅಥವಾ ಇತರ ಪ್ರಯೋಜನಗಳನ್ನು ಒಳಗೊಂಡಿದೆಯೇ ಎಂದು ಪರಿಶೀಲಿಸಿ. ಇವುಗಳನ್ನು ನಿಯಮಿತ ಮಾಸಿಕ ನಗದು ರೂಪದಲ್ಲಿ ಪಾವತಿಸಲಾಗುವುದಿಲ್ಲ.
ಹಂತ 3: ನಿಮ್ಮ ಒಟ್ಟು ಸಂಬಳವನ್ನು ಲೆಕ್ಕ ಹಾಕಿ
ನಿಮ್ಮ ಕಂಪನಿಯ ಸಂಬಳ ರಚನೆಯನ್ನು ಅನುಸರಿಸಿ, ಉದ್ಯೋಗದಾತರ ವೆಚ್ಚಗಳು ಮತ್ತು ಒಟ್ಟು ನಗದು ಗಳಿಕೆಯ ಭಾಗವಲ್ಲದ ಘಟಕಗಳನ್ನು ಕಳೆಯಿರಿ. ವಾರ್ಷಿಕ ಒಟ್ಟು ಸಂಬಳ 4,20,000 ಎಂದು ಭಾವಿಸೋಣ. ಮಾಸಿಕ ಒಟ್ಟು ಸಂಬಳ 4,20,000 + 12 = 35,000 ಆಗಿರುತ್ತದೆ.
ಹಂತ 4: ಅನ್ವಯವಾಗುವ ಕಡಿತಗಳನ್ನು ಕಳೆಯಿರಿ
ಉದ್ಯೋಗಿ ಪಿಎಫ್, ವೃತ್ತಿಪರ ತೆರಿಗೆ, ಟಿಡಿಎಸ್ ಮತ್ತು ಇತರ ಅನ್ವಯವಾಗುವ ಕಡಿತಗಳಿಗೆ ಖಾತೆ. ಒಟ್ಟು ಮಾಸಿಕ ಕಡಿತಗಳು 2,500 ಆಗಿದ್ದರೆ, 35,000-2,500=32,500 ಅಂದಾಜು ಮಾಸಿಕ ಮನೆಗೆ ತೆಗೆದುಕೊಳ್ಳುವ ಸಂಬಳ.
ಈ ಸಂಖ್ಯೆಗಳು ವಿವರಣಾತ್ಮಕವಾಗಿವೆ. ಪೂರ್ಣ ವೇತನ ರಚನೆ ಮತ್ತು ಅನ್ವಯವಾಗುವ ಕಡಿತಗಳಿಲ್ಲದೆ ನೀವು CTC ಯಿಂದ ಮಾತ್ರ ನಿಖರವಾದ ಟೇಕ್-ಹೋಮ್ ಸಂಬಳವನ್ನು ಲೆಕ್ಕಹಾಕಲು ಸಾಧ್ಯವಿಲ್ಲ.
ನಿಮ್ಮ ಕೈಯಲ್ಲಿರುವ ಸಂಬಳ ನಿಮ್ಮ ಸಿಟಿಸಿಗಿಂತ ಏಕೆ ಕಡಿಮೆಯಾಗಿದೆ?
1. ಉದ್ಯೋಗದಾತರ ಪಿಎಫ್ ಕೊಡುಗೆ
ಉದ್ಯೋಗದಾತರು ಉದ್ಯೋಗ ಪ್ಯಾಕೇಜ್ನ ಭಾಗವಾಗಿ ನಿಮ್ಮ EPF ಖಾತೆಗೆ ಕೊಡುಗೆ ನೀಡಬಹುದು. ಇದನ್ನು CTC ಯಲ್ಲಿ ಸೇರಿಸಬಹುದು, ಆದರೆ ಇದು ಸಾಮಾನ್ಯ ಟೇಕ್-ಹೋಮ್ ನಗದು ಅಲ್ಲ.
2. ಗ್ರಾಚ್ಯುಟಿ
ಕೆಲವು ಕಂಪನಿಗಳು CTC ಯಲ್ಲಿ ಅಂದಾಜು ಗ್ರಾಚ್ಯುಟಿ ನಿಬಂಧನೆಯನ್ನು ಒಳಗೊಂಡಿವೆ. ಇದನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಮಾಸಿಕ ಸಂಬಳವಾಗಿ ಪಾವತಿಸಲಾಗುವುದಿಲ್ಲ.
ಅರ್ಹತೆ ಮತ್ತು ಪಾವತಿಯನ್ನು ಅನ್ವಯಿಸುವ ಕಾನೂನಿನಿಂದ ನಿಯಂತ್ರಿಸಲಾಗುತ್ತದೆ.
3. ಆದಾಯ ತೆರಿಗೆ
ತೆರಿಗೆ ಅನ್ವಯವಾಗಿದ್ದರೆ, ನಿಮ್ಮ ಉದ್ಯೋಗದಾತರು ನಿಮ್ಮ ತೆರಿಗೆ ಘೋಷಣೆಗಳು ಮತ್ತು ಅನ್ವಯವಾಗುವ ನಿಯಮಗಳ ಆಧಾರದ ಮೇಲೆ TDS ಅನ್ನು ಕಡಿತಗೊಳಿಸಬಹುದು. ನಿಮ್ಮ ಅಂತಿಮ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆಯು ನಿಮ್ಮ ಸಂದರ್ಭಗಳನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
4. ಉದ್ಯೋಗಿ ಪಿಎಫ್ ಕೊಡುಗೆ
ನಿಮ್ಮ ಸ್ವಂತ ಪಿಎಫ್ ಕೊಡುಗೆಯನ್ನು ಅರ್ಹ ವೇತನದಿಂದ ಕಡಿತಗೊಳಿಸಿ ನಿಮ್ಮ ನಿವೃತ್ತಿ ಖಾತೆಗೆ ಜಮಾ ಮಾಡಬಹುದು. ಇದು ದೀರ್ಘಾವಧಿಯ ಉಳಿತಾಯಕ್ಕೆ ಕೊಡುಗೆ ನೀಡುವಾಗ ತಕ್ಷಣದ ಮನೆಗೆ ತೆಗೆದುಕೊಳ್ಳುವ ವೇತನವನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ.
5. ವೇರಿಯಬಲ್ ಪೇ ಮತ್ತು ಬೋನಸ್ಗಳು
ಪ್ರೋತ್ಸಾಹ ಧನ ಅಥವಾ ಕಾರ್ಯಕ್ಷಮತೆಯ ಬೋನಸ್ಗಳು ಮಾರಾಟ ಗುರಿಗಳು, ವೈಯಕ್ತಿಕ ಕಾರ್ಯಕ್ಷಮತೆ, ಕಂಪನಿಯ ಫಲಿತಾಂಶಗಳು ಅಥವಾ ಇತರ ಷರತ್ತುಗಳನ್ನು ಅವಲಂಬಿಸಿರಬಹುದು. ಸಂಪೂರ್ಣ ವೇರಿಯಬಲ್ ಘಟಕವು ಪ್ರತಿ ತಿಂಗಳು ಬರುತ್ತದೆ ಎಂದು ಭಾವಿಸಬೇಡಿ.
ಉದ್ಯೋಗದ ಆಫರ್ ಸ್ವೀಕರಿಸುವ ಮೊದಲು ನೀವು ಏನು ಪರಿಶೀಲಿಸಬೇಕು?
ವಾರ್ಷಿಕ ಸಿಟಿಸಿಯ ಮೇಲೆ ಮಾತ್ರ ಗಮನಹರಿಸಬೇಡಿ. ವಿವರವಾದ ಸಂಬಳ ವಿಭಜನೆಗಾಗಿ ನೇಮಕಾತಿದಾರರು ಅಥವಾ ಮಾನವ ಸಂಪನ್ಮೂಲ ಇಲಾಖೆಯನ್ನು ಕೇಳಿ.
1. ಮಾಸಿಕ ಒಟ್ಟು ವೇತನ ಎಷ್ಟು?
2. ನಿರೀಕ್ಷಿತ ಮಾಸಿಕ ಕೈ ಸಂಬಳ ಎಷ್ಟು?
3. ಉದ್ಯೋಗಿ ಪಿಎಫ್ನಲ್ಲಿ ಎಷ್ಟು ಕಡಿತಗೊಳಿಸಲಾಗುತ್ತದೆ?
4. ಉದ್ಯೋಗದಾತ ಪಿಎಫ್ ಅನ್ನು ಸಿಟಿಸಿಯಲ್ಲಿ ಸೇರಿಸಲಾಗಿದೆಯೇ?
5. ಪ್ಯಾಕೇಜ್ನಲ್ಲಿ ಗ್ರಾಚ್ಯುಟಿ ಸೇರಿದೆಯೇ?
6. ಪ್ಯಾಕೇಜ್ ವೇರಿಯಬಲ್ ಪೇ ಅಥವಾ ಇನ್ಸೆಂಟಿವ್ಗಳನ್ನು ಒಳಗೊಂಡಿದೆಯೇ?
7. ಬೇರೆ ಯಾವ ಕಡಿತಗಳು ಅನ್ವಯವಾಗುತ್ತವೆ?
8. ಹೇಳಲಾದ ಬೋನಸ್ ಖಚಿತವಾಗಿದೆಯೇ ಅಥವಾ ಕಾರ್ಯಕ್ಷಮತೆ ಆಧಾರಿತವಾಗಿದೆಯೇ?
ನೀವು HR ನಲ್ಲಿ ಅಂದಾಜು ಮಾಸಿಕ ವೇತನ ಚೀಟಿ ಲೆಕ್ಕಾಚಾರವನ್ನು ಸಹ ಕೇಳಬಹುದು. ಇದು ತಪ್ಪು ತಿಳುವಳಿಕೆಯನ್ನು ತಪ್ಪಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ ಮತ್ತು ಉದ್ಯೋಗಾವಕಾಶಗಳನ್ನು ನ್ಯಾಯಯುತವಾಗಿ ಹೋಲಿಸಲು ನಿಮಗೆ ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ.
ಉದಾಹರಣೆಗೆ, ದೊಡ್ಡ ವೇರಿಯಬಲ್ ಅಂಶದೊಂದಿಗೆ 4.5 LPA ನೀಡುವ ಉದ್ಯೋಗವು ಹೆಚ್ಚಿನ ಸ್ಥಿರ ಸಂಬಳದೊಂದಿಗೆ 4.2 LPA ನೀಡುವ ಉದ್ಯೋಗಕ್ಕಿಂತ ಕಡಿಮೆ ಊಹಿಸಬಹುದಾದ ಮಾಸಿಕ ಆದಾಯವನ್ನು ಒದಗಿಸಬಹುದು. ಉತ್ತಮ ಆಯ್ಕೆಯು ಖಾತರಿಯ ವೇತನ, ಪ್ರಯೋಜನಗಳನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ,
ಕೆಲಸದ ಸಮಯ, ವೃತ್ತಿ ಅವಕಾಶಗಳು ಮತ್ತು ಇತರ ಪರಿಸ್ಥಿತಿಗಳು.
ನಿಮ್ಮ ಸಂಬಳವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಹಣಕಾಸು ಯೋಜನೆಗೆ ಹೇಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ?
ನಿಮ್ಮ ನಿಜವಾದ ಕೈಯಲ್ಲಿರುವ ಸಂಬಳವನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಹಣವನ್ನು ನಿರ್ವಹಿಸುವ ಆರಂಭಿಕ ಹಂತವಾಗಿದೆ. ನೀವು ತಿಂಗಳಿಗೆ 25,000 ಪಡೆಯುತ್ತಿದ್ದರೆ, ವಾರ್ಷಿಕ CTC ಅನ್ನು 12 ರಿಂದ ಭಾಗಿಸದೆ, ಆ ಮೊತ್ತದ ಸುತ್ತಲೂ ನಿಮ್ಮ ಬಜೆಟ್ ಅನ್ನು ನಿರ್ಮಿಸಿ.
ನಿಮ್ಮ ಪರಿಸ್ಥಿತಿಗೆ ಅನುಗುಣವಾಗಿ ನೀವು ಆದಾಯವನ್ನು ಅಗತ್ಯ ವೆಚ್ಚಗಳು, ಉಳಿತಾಯ, ಹೂಡಿಕೆಗಳು ಮತ್ತು ವೈಯಕ್ತಿಕ ಖರ್ಚುಗಳ ನಡುವೆ ವಿಂಗಡಿಸಬಹುದು. ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ಮಾಸಿಕ ಆದಾಯ ₹25,000 ಆಗಿದ್ದರೆ, ಅಗತ್ಯ ವೆಚ್ಚಗಳು ಅನುಮತಿಸಿದರೆ ನೀವು ಆರಂಭದಲ್ಲಿ ಪ್ರತಿ ತಿಂಗಳು ₹2,500 ರಿಂದ ₹5,000 ಉಳಿಸುವ ಗುರಿಯನ್ನು ಹೊಂದಿರಬಹುದು. ನೀವು ಹೆಚ್ಚಿನ ಬಾಡಿಗೆ, ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿಗಳು ಅಥವಾ ಸಾಲ ಮರುಪಾವತಿಗಳನ್ನು ಹೊಂದಿದ್ದರೆ, ವಾಸ್ತವಿಕ ಮೊತ್ತದಿಂದ ಪ್ರಾರಂಭಿಸಿ ಮತ್ತು ಆದಾಯ ಹೆಚ್ಚಾದಂತೆ ಅದನ್ನು ಹೆಚ್ಚಿಸಿ.
ಮುಖ್ಯವಾದ ಅಂಶವೆಂದರೆ ನೀವು ನಿಜವಾಗಿಯೂ ಬಳಸಬಹುದಾದ ಹಣವನ್ನು ಬಳಸಿಕೊಂಡು ಯೋಜಿಸುವುದು. ನಿಮ್ಮ ವೃತ್ತಿಜೀವನ ಮುಂದುವರೆದಂತೆ, CTC ಯಿಂದ ಮಾತ್ರ ಉದ್ಯೋಗದ ಪ್ರಸ್ತಾಪವನ್ನು ನಿರ್ಣಯಿಸುವ ಬದಲು ಕೌಶಲ್ಯಗಳನ್ನು ಸುಧಾರಿಸುವುದು, ಗಳಿಕೆಯ ಸಾಮರ್ಥ್ಯವನ್ನು ಹೆಚ್ಚಿಸುವುದು ಮತ್ತು ಉಳಿತಾಯ ಅಭ್ಯಾಸವನ್ನು ಕಾಪಾಡಿಕೊಳ್ಳುವುದರ ಮೇಲೆ ಗಮನಹರಿಸಿ.
ಪದೇ ಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳು (FAQs)
1. ಸಿಟಿಸಿ ಮತ್ತು ಕೈಯಿಂದ ಪಡೆಯುವ ಸಂಬಳ ಒಂದೇ ಆಗಿದೆಯೇ?
ಇಲ್ಲ. CTC ಒಟ್ಟು ಉದ್ಯೋಗ ವೆಚ್ಚವನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ, ಇದರಲ್ಲಿ ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆಗಳು ಮತ್ತು ಪ್ರಯೋಜನಗಳು ಒಳಗೊಂಡಿರಬಹುದು. ಕೈಯಲ್ಲಿರುವ ಸಂಬಳವು ಅನ್ವಯವಾಗುವ ಕಡಿತಗಳ ನಂತರ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಜಮಾ ಮಾಡುವ ಮೊತ್ತವಾಗಿದೆ.
2. ಒಟ್ಟು ಸಂಬಳವು ಕೈಯಿಂದ ಪಡೆಯುವ ಸಂಬಳಕ್ಕಿಂತ ಹೆಚ್ಚೇ?
ಸಾಮಾನ್ಯವಾಗಿ, ಹೌದು. ಒಟ್ಟು ವೇತನವನ್ನು ನೌಕರರ ಕಡೆಯಿಂದ ಕಡಿತಗೊಳಿಸುವ ಮೊದಲು ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ, ಆದರೆ ಕೈಯಲ್ಲಿರುವ ವೇತನವನ್ನು ಆ ಕಡಿತಗಳ ನಂತರ ಉಳಿಯುವ ಮೊತ್ತವೆಂದು ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ.
3. ನನ್ನ ಸಿಟಿಸಿ 3 ಎಲ್ಪಿಎ ಆಗಿದ್ದರೆ, ನನ್ನ ಮಾಸಿಕ ಸಂಬಳ ಎಷ್ಟು?
3 LPA ಅನ್ನು 12 ರಿಂದ ಭಾಗಿಸಿದಾಗ CTC ಪರಿಭಾಷೆಯಲ್ಲಿ ತಿಂಗಳಿಗೆ 25,000 ರುಪಾಯಿಗಳು ದೊರೆಯುತ್ತವೆ. CTC ಉದ್ಯೋಗದಾತರ ಕೊಡುಗೆಗಳು, ಪ್ರಯೋಜನಗಳು ಮತ್ತು ವೇರಿಯಬಲ್ ವೇತನವನ್ನು ಒಳಗೊಂಡಿರುವುದರಿಂದ ನಿಜವಾದ ಒಟ್ಟು ಮತ್ತು ಕೈಯಲ್ಲಿರುವ ಸಂಬಳಗಳು ಕಡಿಮೆಯಾಗಿರಬಹುದು.
4. ಸಿಟಿಸಿಯಲ್ಲಿ ಪಿಎಫ್ ಸೇರಿದೆಯೇ?
CTC ಸಾಮಾನ್ಯವಾಗಿ ಉದ್ಯೋಗದಾತರ PF ಕೊಡುಗೆಯನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ. ನಿಖರವಾದ ಚಿಕಿತ್ಸೆಯು ಉದ್ಯೋಗದಾತರ ವೇತನ ರಚನೆಯನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ನಿಮ್ಮ ಸ್ವಂತ ಪಿಎಫ್ ಕೊಡುಗೆಯನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಹೆಚ್ಚುವರಿ ನಗದು ರೂಪದಲ್ಲಿ ಸೇರಿಸುವ ಬದಲು ಅರ್ಹ ಸಂಬಳದಿಂದ ಕಡಿತಗೊಳಿಸಲಾಗುತ್ತದೆ.
5. ನನ್ನ ನಿಖರವಾದ ಕೈ ಸಂಬಳವನ್ನು ನಾನು ಹೇಗೆ ತಿಳಿಯಬಹುದು?
dak HR 106% ಮಾಸಿಕ ನಿಮ್ಮ ಆಫರ್ ಲೆಟರ್ನ ಸಂಬಳ ವಿಭಜನೆಯನ್ನು ಪರಿಶೀಲಿಸಿ ಮತ್ತು HR1 ಮಾಸಿಕ ವೇತನ ಚೀಟಿಯನ್ನು ಕೇಳಿ. ಸೇರಿದ ನಂತರ, ನಿಮ್ಮದನ್ನು ಪರಿಶೀಲಿಸಿ
ನಿಜವಾದ ಗಳಿಕೆಗಳು ಮತ್ತು ಕಡಿತಗಳನ್ನು ನೋಡಲು ಪೇಸ್ಲಿಪ್
6. ನನ್ನ ಮಾಸಿಕ ಬಜೆಟ್ ತಯಾರಿಸಲು ನಾನು ಯಾವ ಸಂಬಳದ ಅಂಕಿಅಂಶವನ್ನು ಬಳಸಬೇಕು?
ನಿಮ್ಮ ನಿಯಮಿತ ಕೈ ಸಂಬಳವನ್ನು ಆರಂಭಿಕ ಹಂತವಾಗಿ ಬಳಸಿ. ಬೋನಸ್ಗಳು, ಪ್ರೋತ್ಸಾಹಕಗಳು ಮತ್ತು ಇತರ ಅನಿಯಮಿತ ಆದಾಯಕ್ಕಾಗಿ ಪ್ರತ್ಯೇಕವಾಗಿ ಯೋಜಿಸಿ.
ತೀರ್ಮಾನ
ಭಾರತದಲ್ಲಿ ವೃತ್ತಿಜೀವನವನ್ನು ಪ್ರಾರಂಭಿಸುವ ಅಥವಾ ಉದ್ಯೋಗ ಬದಲಾಯಿಸುವ ಯಾರಿಗಾದರೂ CTC, ಒಟ್ಟು ಸಂಬಳ ಮತ್ತು ಕೈಯಿಂದ ಪಡೆಯುವ ಸಂಬಳದ ನಡುವಿನ ವ್ಯತ್ಯಾಸವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಮುಖ್ಯವಾಗಿದೆ. CTC ನಿಮ್ಮನ್ನು ನೇಮಿಸಿಕೊಳ್ಳುವ ಒಟ್ಟು ವೆಚ್ಚವನ್ನು ಪ್ರತಿನಿಧಿಸುತ್ತದೆ. ಒಟ್ಟು ಸಂಬಳವು ಉದ್ಯೋಗಿ-ಬದಿಯ ಕಡಿತಗಳ ಮೊದಲು ಗಳಿಕೆಯನ್ನು ಪ್ರತಿನಿಧಿಸುತ್ತದೆ. ಕೈಯಿಂದ ಪಡೆಯುವ ಸಂಬಳವು ಅನ್ವಯವಾಗುವ ಕಡಿತಗಳ ನಂತರ ನೀವು ನಿಜವಾಗಿಯೂ ಪಡೆಯುವ ಹಣವಾಗಿದೆ.
ಉದ್ಯೋಗದ ಪ್ರಸ್ತಾಪವನ್ನು ಸ್ವೀಕರಿಸುವ ಮೊದಲು, ವಿವರವಾದ ಸಂಬಳ ವಿಭಜನೆಯನ್ನು ಕೇಳಿ ಮತ್ತು ನಿಮ್ಮ ನಿರೀಕ್ಷಿತ ಮನೆಗೆ ತೆಗೆದುಕೊಂಡು ಹೋಗುವ ವೇತನವನ್ನು ಲೆಕ್ಕ ಹಾಕಿ. ಹೆಚ್ಚಿನ
CTC ಎಂದರೆ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಹೆಚ್ಚಿನ ಮಾಸಿಕ ಸಂಬಳ ಎಂದರ್ಥವಲ್ಲ. ಮೊದಲು ಸಂಖ್ಯೆಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ, ಮಾಹಿತಿಯುಕ್ತ ವೃತ್ತಿ ನಿರ್ಧಾರವನ್ನು ತೆಗೆದುಕೊಳ್ಳಿ ಮತ್ತು ನಿಮ್ಮ ನಿಜವಾದ ಆದಾಯದ ಸುತ್ತ ನಿಮ್ಮ ಹಣಕಾಸು ಯೋಜನೆಯನ್ನು ನಿರ್ಮಿಸಿ.
ಹಕ್ಕು ನಿರಾಕರಣೆ: ಈ ಲೇಖನವು ಶೈಕ್ಷಣಿಕ ಉದ್ದೇಶಗಳಿಗಾಗಿ ಮಾತ್ರ. ಸಂಬಳ ರಚನೆಗಳು, ಶಾಸನಬದ್ಧ ಕಡಿತಗಳು ಮತ್ತು ಆದಾಯ ತೆರಿಗೆ ಚಿಕಿತ್ಸೆಯು ಉದ್ಯೋಗದಾತ ಮತ್ತು ವೈಯಕ್ತಿಕ ಸಂದರ್ಭಗಳನ್ನು ಅವಲಂಬಿಸಿ ಬದಲಾಗುತ್ತದೆ. ನಿಮ್ಮ ಮಾನವ ಸಂಪನ್ಮೂಲ ಇಲಾಖೆ ಅಥವಾ ಅರ್ಹ ತೆರಿಗೆ ವೃತ್ತಿಪರರೊಂದಿಗೆ ವಿವರಗಳನ್ನು ದೃಢೀಕರಿಸಿ.